全球汽车产业正经历电动化、智能化、网联化和共享化的深刻变革。在这场技术浪潮中,日本汽车零部件企业凭借持续的研发投入,稳固了其在全球供应链中的关键地位。据行业分析显示,日本主要汽车零部件企业的研发支出呈现稳定增长态势,预计到2022年,整体研发费用较十年前可能翻一倍。
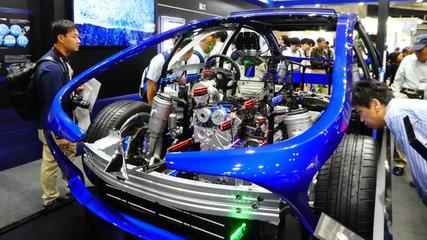
研发支出的增长动力源于多方面因素。电动化转型迫使企业加大对电池、电机、电控等核心部件的研发力度。传统内燃机零部件供应商必须调整技术路线,开发适用于混合动力和纯电动车型的产品。自动驾驶与高级驾驶辅助系统(ADAS)的普及,带动了传感器、雷达、摄像头及车载计算平台的研发需求。轻量化材料、热管理系统以及软件定义汽车的趋势,也促使零部件企业增加跨领域技术投资。
以电装、爱信精机、住友电工、马瑞利(原康奈可)等为代表的日本零部件巨头,近年来均提高了研发预算。电装公司在其2030年长期战略中明确指出,将把研发资源重点投向电动化、自动驾驶和智能网联领域,年度研发费用占营收比例持续攀升。爱信精机则在混合动力变速器、电驱动桥及制动系统方面加大投入。这些企业的研发支出不仅用于硬件改进,还大量投向软件、算法和系统集成能力。
根据日本汽车零部件工业协会及多家市场研究机构的统计,2010年前后,日本主要零部件企业的年度研发总支出约为1.2万亿日元。而到了2018—2019年,这一数字已突破2万亿日元。若保持当前年均5%—7%的增速,到2022年,研发总支出有望达到约2.4万亿至2.6万亿日元,较2010年实现翻倍。这一预测与日本政府推动的“ Society 5.0”及汽车产业电动化目标相吻合。
值得注意的是,研发支出的增长并非线性均匀分布。在传统机械部件领域,研发投入趋于平稳甚至下降;而在电子、软件、电池和电驱动系统领域,投入增速显著更快。这种结构性变化反映出日本零部件企业正在从“硬件供应商”向“系统解决方案提供者”转型。
挑战同样存在。全球芯片短缺、原材料成本上升以及来自中国、韩国和欧洲竞争对手的激烈角逐,都可能影响研发支出的实际执行节奏。日本企业在软件和算法方面相对薄弱,需要通过与科技公司合作或并购来弥补短板。
日本汽车零部件企业研发支出的稳定增长,是应对产业变革的必然选择。到2022年或翻一倍的预期,不仅体现了企业对技术领先的追求,也预示着未来几年全球汽车零部件竞争格局将进一步向创新驱动型转变。对于整车厂商和供应链伙伴而言,关注日本零部件企业的研发方向,有助于把握下一代汽车技术的演进路径。